

Короткий ответ
Ценообразование в строительстве связывает объёмы работ, сметные нормы, цены ресурсов и начисления в расчёт стоимости объекта. Метод и источники цен выбирают по основанию расчёта, условиям объекта и доступным нормативным данным; результат затем проверяют по составу работ, измерителям и начислениям.
С чего начать расчёт: карта решений
Сначала определите, для какой задачи нужна стоимость и какие исходные данные есть. Укрупнённый ориентир на ранней стадии и подробная локальная смета отвечают на разные вопросы: у последней есть отдельные работы, объёмы и основания их оценки.
| Вопрос | Что зафиксировать до расчёта | Почему это меняет результат |
|---|---|---|
| Что считаем | Вид объекта, работ и стадию | Ремонт и новое строительство требуют сверки применимости норм и условий |
| На каком основании | Проект, ведомость объёмов, задание и условия расчёта | Без объёмов и технологии нельзя уверенно выбрать норму |
| Каким методом | Метод и уровень цен, предусмотренные для расчёта | Нельзя смешивать базисные и текущие цены без соответствующего пересчёта |
| Для какой территории и периода | Регион, дату цен и применимые индексы | Одинаковый расход ресурсов не означает одинаковую стоимость |
| Что включить сверх работ | Начисления и другие затраты по условиям объекта | Итог одних прямых затрат не отражает всю сметную стоимость |
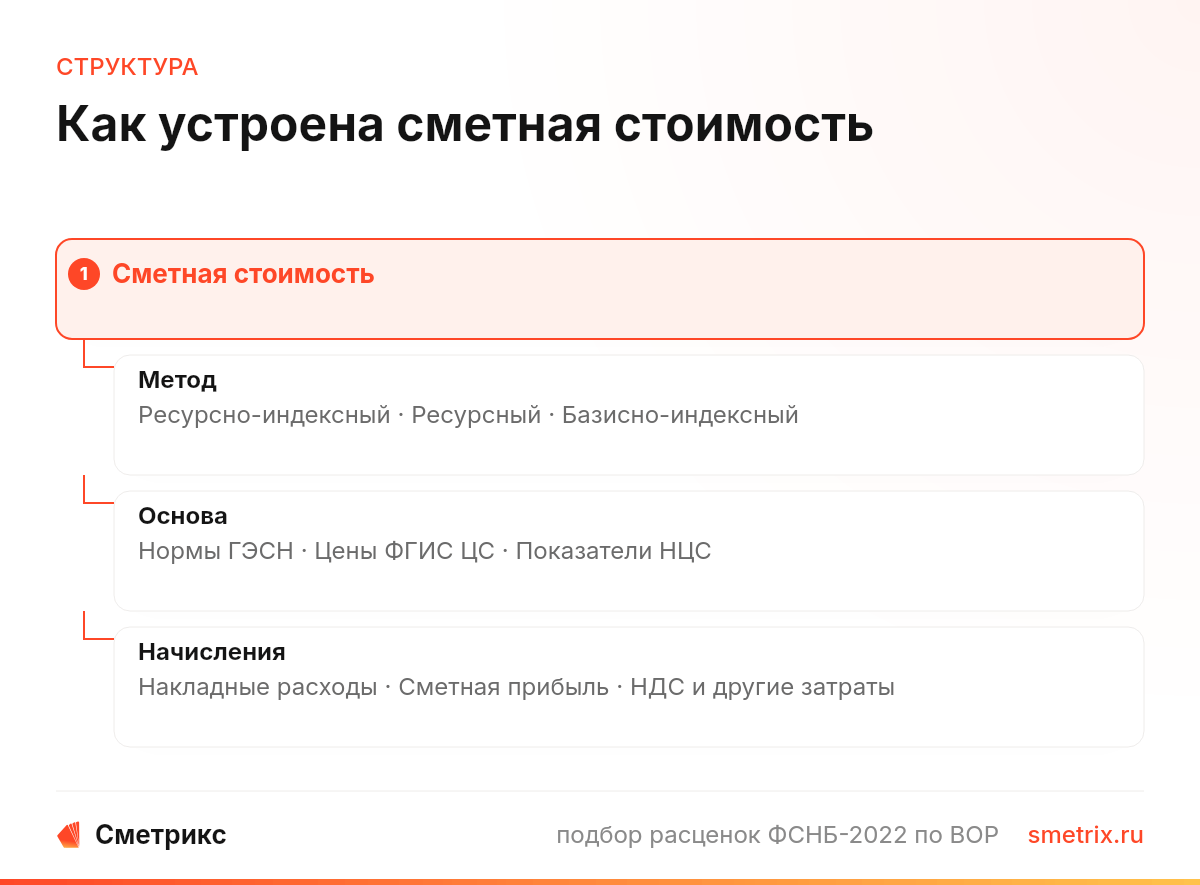
Начните с ведомости объёмов работ: её строки связывают проектные решения с нормами. На уровне объекта и строительства в целом отдельные расчёты затем сводят в объектную смету и сводный сметный расчёт.
Как отличаются методы определения стоимости
| Метод | Основа расчёта | Что проверить |
|---|---|---|
| Ресурсно-индексный | Сметные нормы и цены ресурсов, в том числе сведения ФГИС ЦС; для базисных цен применяют индексы групп ресурсов | Наличие текущей цены, регион и соответствие индекса группе ресурса |
| Ресурсный | Потребность в ресурсах и их текущие цены | Обоснование цены каждого ресурса и соответствие единиц измерения |
| Базисно-индексный | Стоимость в базисном уровне с переводом индексами | Базу, уровень цен и область применения выбранного индекса |
При ресурсно-индексном методе текущие цены труда, машин и материалов ищут во ФГИС ЦС. Если текущая цена машины или материала отсутствует, методика предусматривает базисную цену с индексом соответствующей группы; когда данных недостаточно, основание цены проверяют по методике, а не подставляют произвольный индекс. Письмо Минстроя сообщает о переходе субъектов на ресурсно-индексный метод, но для конкретного расчёта всё равно проверяют его основание и условия.
В разборе ресурсного метода показана работа с ресурсами, а в статье о базисно-индексном методе раскрыт перевод из базисного уровня. Индексы Минстроя нужно выбирать к соответствующему уровню и виду затрат: один индекс нельзя считать универсальным для всех строк.
Нормы, цены и НЦС: что за что отвечает
Сметное нормирование и ценообразование решают разные части задачи. Норма описывает расход ресурсов на измеритель работы и её состав, а цена выражает стоимость ресурса в принятом уровне цен. Объём из ведомости соединяет эти данные: без него расход нормы не превращается в потребность по объекту.
| Основа | Для чего используют | Чего не следует делать |
|---|---|---|
| ГЭСН в ФСНБ-2022 | Определить состав и расход ресурсов на работу | Считать название нормы доказательством совпадения технологии без проверки состава |
| Сметные цены ФГИС ЦС | Оценить труд, машины и материалы по доступным данным | Переносить цену другого региона или периода без проверки |
| НЦС | Получить укрупнённый ориентир на выбранную единицу показателя | Принимать показатель за подробную ведомость работ и ресурсов |
Подробнее о составе базы: ФСНБ-2022 и что такое ГЭСН. Для укрупнённой оценки смотрите НЦС: показатель выбирают по характеристикам объекта и условиям его применения. ФЕР относятся к ФСНБ-2020, поэтому обозначать их как часть ФСНБ-2022 нельзя; различия раскрыты в статье ФЕР и ГЭСН.
Учебный пример: от ведомости к норме
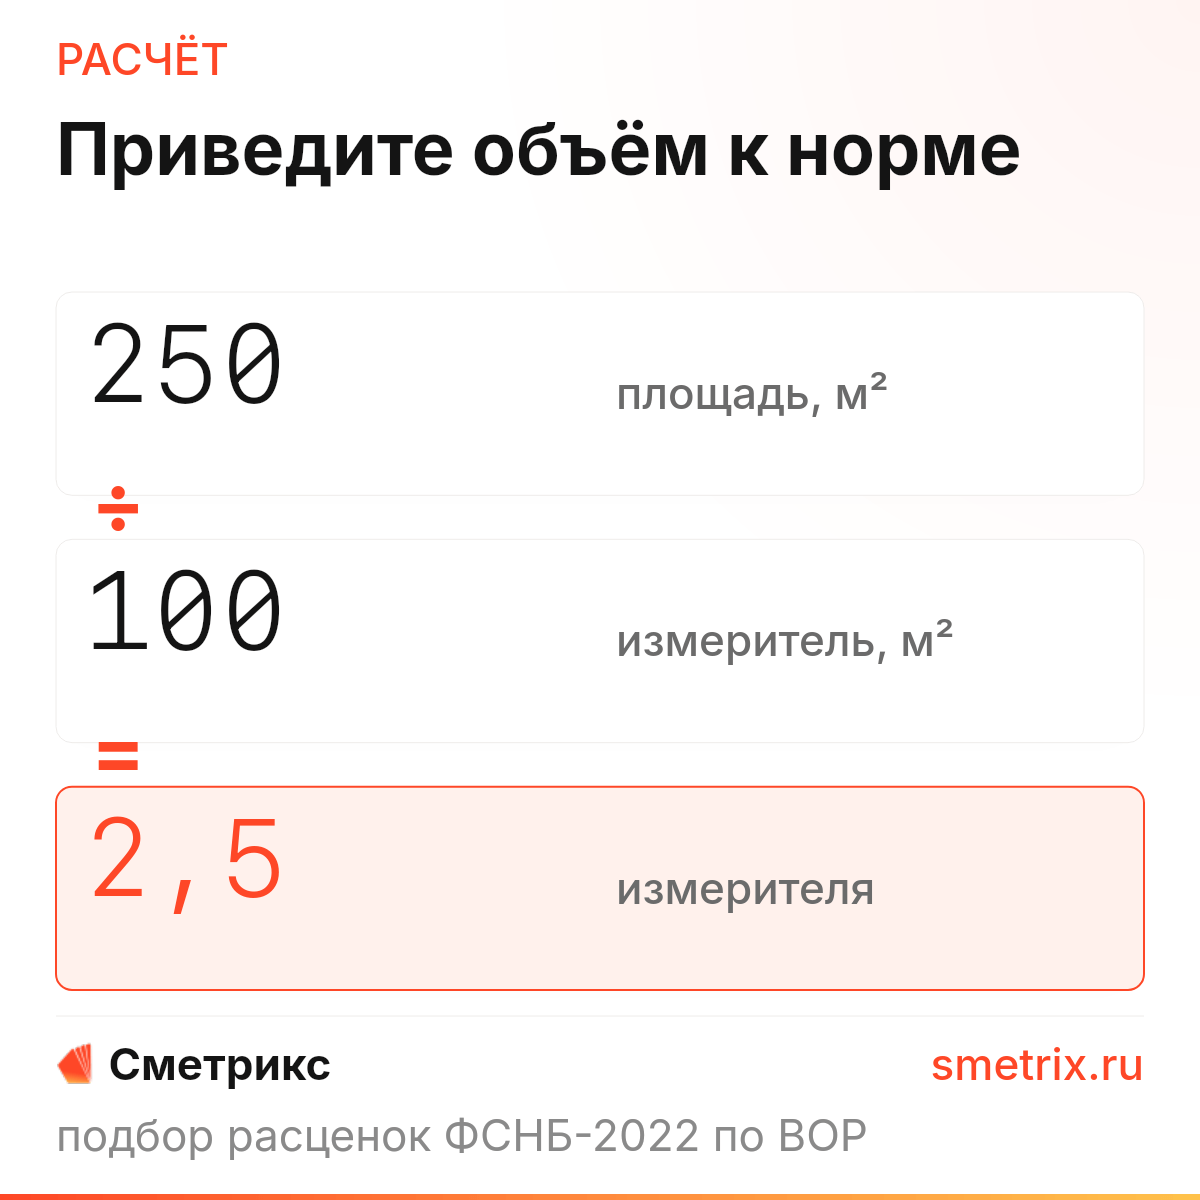
Учебный пример: предположим, ведомость содержит огрунтовку металлической поверхности алкидным грунтом за один раз и окраску огрунтованной поверхности пентафталевой эмалью. Площадь каждой операции условно равна 250 м². Для выбора недостаточно слова «окраска»: состав, поверхность и материал должны совпадать с проектным решением.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
13-03-002-03 Огрунтовка металлических поверхностей за один раз: грунтовкой алкидной
ГЭСН · ФСНБ-2022
Огрунтовка металлических поверхностей за один раз: грунтовкой алкидной
ГЭСН · ФСНБ-2022Норма описывает огрунтовку металлической поверхности алкидной грунтовкой за один раз; применимость проверяют по проекту и составу работ.
Состав работ
- 1. Подготовка окрасочных агрегатов.
- 2. Приготовление грунтовочных составов.
- 3. Нанесение грунта.
- 4. Промывка, очистка окрасочных агрегатов и шлангов.
- 5. Контроль качества.
Ресурсы и расход · 7
на 100 м²- 1-100-47 Средний разряд работы 4,7 5,31 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 0,01 маш.-ч
- 91.06.05-011 Погрузчики одноковшовые универсальные фронтальные пневмоколесные, номинальная вместимость основного ковша 2,6 м³, грузоподъемность 5 т 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 91.21.01-012 Агрегаты окрасочные высокого давления для окраски поверхностей конструкций, мощность 1 кВт 1,12 маш.-ч
- 14.4.01.01 · группа ресурса Грунтовки на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде 0.01 т
- 14.5.09.11 · группа ресурса Растворители 0.002 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
13-03-004-20 Окраска металлических огрунтованных поверхностей: эмалью пентафталевой
ГЭСН · ФСНБ-2022
Окраска металлических огрунтованных поверхностей: эмалью пентафталевой
ГЭСН · ФСНБ-2022Норма относится к окраске огрунтованной металлической поверхности пентафталевой эмалью, поэтому условие огрунтовки нужно проверить в ведомости.
Состав работ
- 1. Подготовка окрасочных агрегатов.
- 2. Приготовление состава.
- 3. Нанесение окрасочного состава.
- 4. Промывка, очистка окрасочных агрегатов и шлангов.
- 5. Контроль качества.
Ресурсы и расход · 7
на 100 м²- 1-100-35 Средний разряд работы 3,5 2,13 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 0,01 маш.-ч
- 91.06.05-011 Погрузчики одноковшовые универсальные фронтальные пневмоколесные, номинальная вместимость основного ковша 2,6 м³, грузоподъемность 5 т 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 91.21.01-012 Агрегаты окрасочные высокого давления для окраски поверхностей конструкций, мощность 1 кВт 0,65 маш.-ч
- 14.4.04.08 · группа ресурса Эмали 0.009 т
- 14.5.09.11 · группа ресурса Растворители 0.0014 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Измеритель обеих норм составляет 100 м². В учебном примере 250 м² дают 2,5 измерителя: расход каждого ресурса нормы умножают на 2,5. Если ведомость уже записана в сотнях квадратных метров, повторное деление на 100 занизит объём расчёта.
Обе операции могут быть нужны, но не заменяют друг друга: одна подготавливает поверхность грунтом, другая окрашивает её. Проверьте состав работ и ресурсы каждой нормы, а конкретные неучтённые материалы подберите по проекту. Отдельная строка материала требует сверки с ресурсами нормы, иначе один расход может попасть в расчёт дважды.
Из чего складывается итог
Прямые затраты связаны с трудом, эксплуатацией машин и материалами по работам. Накладные расходы и сметная прибыль начисляются по применимым нормативам, а другие затраты и НДС учитывают по условиям расчёта. Поэтому итог нельзя получить, прибавив один произвольный процент ко всем ресурсам.
| Проверка | Где искать основание | Что может исказить итог |
|---|---|---|
| Прямые затраты | Норма, объём, состав ресурсов и источник цен | Несовпадение измерителя, пропуск или повторный учёт ресурса |
| Накладные расходы и прибыль | Вид работ, применимые нормативы и база начисления | Один норматив для разных видов работ без проверки |
| Прочие и непредвиденные затраты | Состав объекта и основания расчёта | Повторение уже учтённой затраты или включение без основания |
| НДС | Условия расчёта и действующая ставка | Начисление на неверную базу или пропуск применимого налога |
Порядок начислений и базу для разных работ разбирают материалы о накладных расходах и сметной прибыли и НДС в смете. Коэффициент применяют только при наличии подходящего основания: разбор коэффициентов помогает проверить область действия.
Проверка перед передачей расчёта
Проверьте путь от ведомости до итога
- Сопоставьте объёмы и единицы с ведомостью и проектом: исправление только суммы не исправит исходный объём.
- Откройте состав выбранной нормы и сравните технологию, материал и условия с работой.
- Сверьте измеритель нормы с единицей ведомости и проверьте пересчёт количества.
- Для каждого ресурса проверьте источник цены, регион и уровень цен; индекс привяжите к соответствующей группе или виду затрат.
- Сопоставьте отдельные материалы с ресурсами нормы, чтобы не посчитать один расход дважды.
- Проверьте вид работ, базу начисления, коэффициенты и основания прочих затрат.
- Сверьте итоги локальных расчётов с объектным и сводным расчётами, сохранив исходные основания для проверки.
Сметная стоимость служит расчётным основанием, а договорные условия и последующая приёмка требуют отдельной сверки. После выполнения работ форма КС-2 отражает приёмку за период; она не заменяет проверку исходной сметы. При ремонте дефектная ведомость помогает уточнить состав повреждений, а форма М-29 относится к учёту расхода материалов.
Нормативная база и источники
- Письмо Минстроя России от 14.09.2026 № 21440-ОГ/09 Состав данных для ресурсно-индексного метода и переход субъектов на этот метод.
- Методика определения сметной стоимости, раздел V Текущие цены ресурсов ФГИС ЦС и применение базисных цен с индексами при отсутствии текущих.