

Короткий ответ
Форма М-29 помогает сопоставить фактический расход материалов на выполненные строительные работы с расходом по принятым нормам. Прораб или другое ответственное лицо заполняет отчёт по объекту и периоду, а организация проверяет его и оформляет списание по своему порядку.
Образец заполнения и бланк
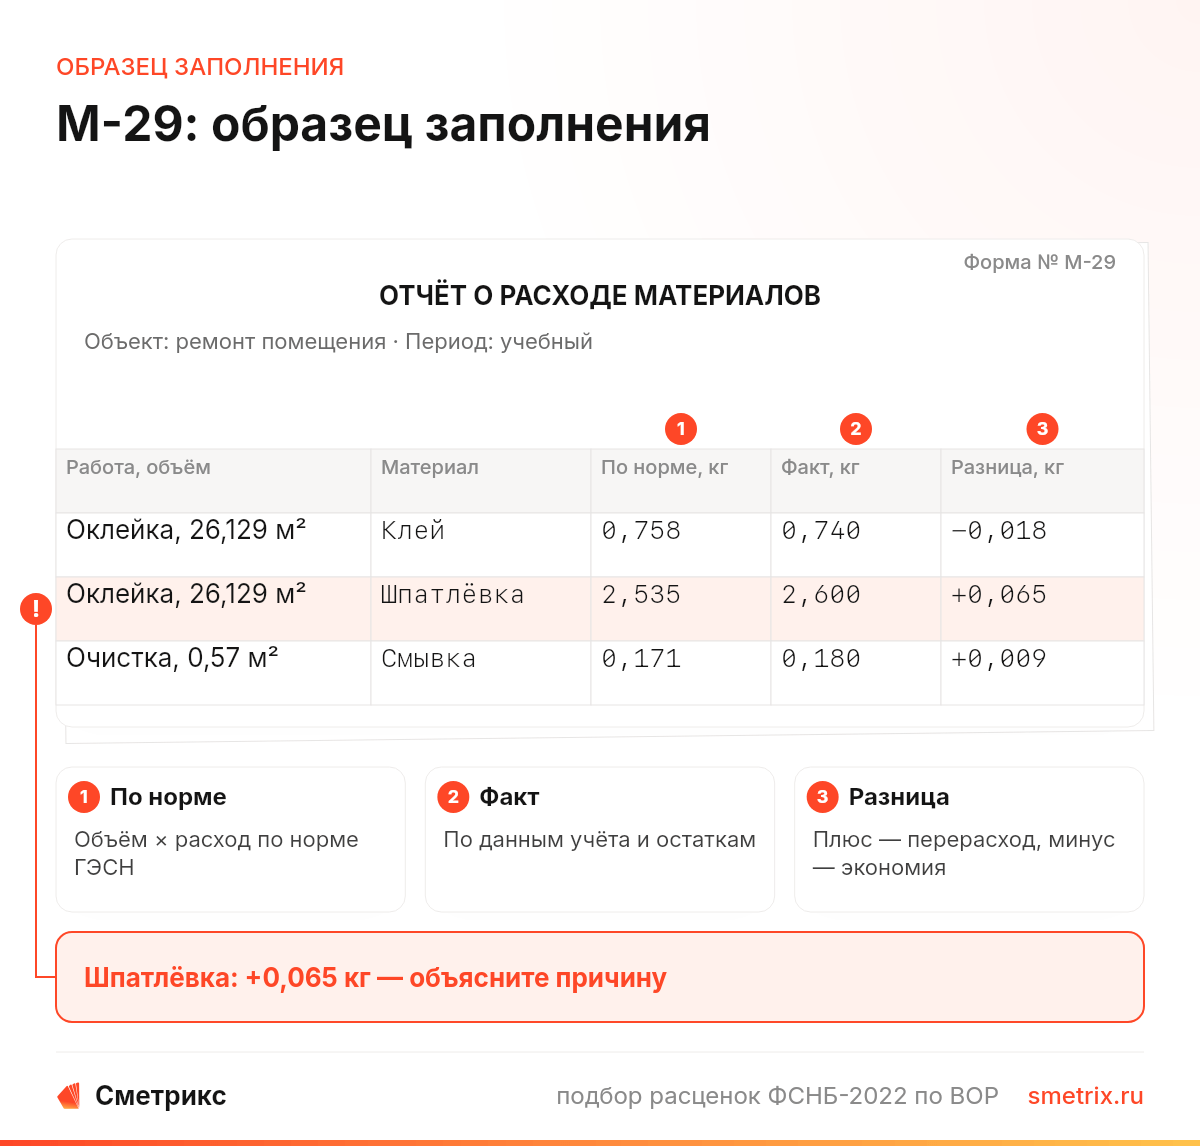
Скачайте рабочий пример: на первом листе показаны четыре работы и условный фактический расход, на втором оставлены строки для своих данных. Это адаптированная таблица по мотивам М-29, а не точная копия исторического бланка. Перед применением согласуйте её с бухгалтерией и включите реквизиты, подписи и приложения, принятые в организации.
Образец и бланк отчёта М-29 в Excel
Учебный пример опирается на строки и объёмы ведомости на текущий ремонт помещения из госзакупки № 0362400002626000059. Шифры указаны в исходной ведомости; для расчёта ниже предполагаем, что эти работы выполнены полностью за один период и указанные нормы применимы. Фактический расход придуман для учебного примера, а не взят из закупки.
| Работа и ГЭСН | Объём в измерителях | Материал | На измеритель | По норме | Факт, учебный | Факт минус норма |
|---|---|---|---|---|---|---|
| Основание из фанеры, 11-01-053-01 | 0,13513 | Шурупы, кг | 1,8 | 0,243234 | 0,250 | +0,006766 |
| Оклейка обоями, 15-06-001-02 | 0,2612926 | Клей сухой, кг | 2,9 | 0,75774854 | 0,740 | −0,01774854 |
| Та же оклейка, 15-06-001-02 | 0,2612926 | Шпатлёвка клеевая, кг | 9,7 | 2,53453822 | 2,600 | +0,06546178 |
| Очистка металла смывкой, 26-02-010-01 | 0,0057 | Смывка, кг | 30 | 0,171 | 0,180 | +0,009 |
| Установка вентилей, 16-05-001-02 | 2 | Электроды, кг | 0,14 | 0,280 | 0,270 | −0,010 |
| Та же установка, 16-05-001-02 | 2 | Прокладки, шт | 2 | 4 | 4 | 0 |
Положительное отклонение показывает превышение условного факта над расчётом, отрицательное показывает экономию. Дробные значения сохранены до сравнения: раннее округление может изменить величину отклонения. В реальном отчёте точность и пересчёт в килограммы согласуют с учётными единицами.
Как рассчитать расход по норме
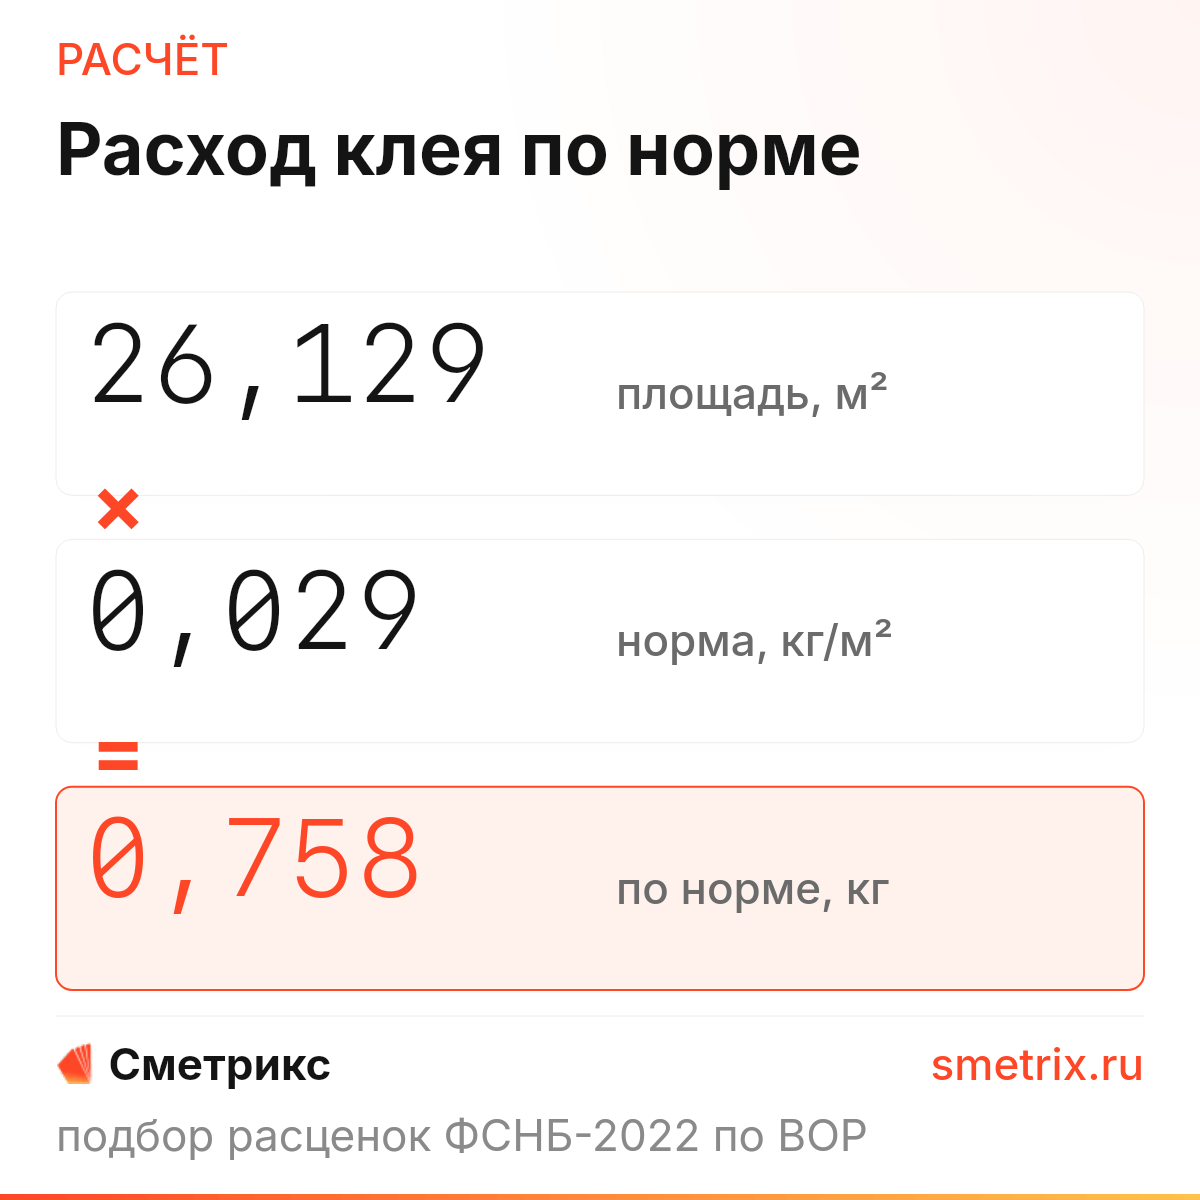
Сначала приведите выполненный физический объём к измерителю нормы. Затем умножьте полученное количество измерителей на расход выбранного ресурса в её составе. Например, для учебного основания пола площадь 13,513 м² соответствует 0,13513 от измерителя 100 м²; при расходе шурупов 1,8 кг получается 0,243234 кг. В таблице и файле сохранена большая точность. На схеме аналогично рассчитан клей для оклейки: норму 2,9 кг на 100 м² пересчитали в 0,029 кг на 1 м², результат по исходному объёму равен 0,75774854 кг. Расход шпатлёвки в норме дан в тоннах: 0,0097 т пересчитаны в 9,7 кг на измеритель. Для установки вентилей 0,002 тысячи прокладок на работу равны двум штукам.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
11-01-053-01 Устройство оснований полов из фанеры в один слой площадью: до 20 м²
ГЭСН · ФСНБ-2022
Устройство оснований полов из фанеры в один слой площадью: до 20 м²
ГЭСН · ФСНБ-2022В составе этой нормы приведён расход шурупов на измеритель площади основания.
Состав работ
- 1. Подготовка основания.
- 2. Разметка и заготовка материалов.
- 3. Укладка листов.
Ресурсы и расход · 7
на 100 м²- 1-100-25 Средний разряд работы 2,5 37,97 чел.-ч
- 91.06.06-048 Подъемники одномачтовые, грузоподъемность до 500 кг, высота подъема 45 м 0,13 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,35 маш.-ч
- 91.18.01-007 Компрессоры винтовые передвижные с двигателем внутреннего сгорания, давление до 0,7 МПа (7 атм), производительность до 5,4 м³/мин 6,7 маш.-ч
- 01.7.03.04-0001 Электроэнергия 11,96 кВт-ч
- 01.7.15.14-0163 Шурупы самонарезающие стальные с полукруглой головкой и прямым шлицем, остроконечные, диаметр 3,5 мм, длина 30-35 мм 1,8 кг
- 11.2.11.04 · группа ресурса Фанера 103 м²
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
15-06-001-02 Оклейка обоями стен по монолитной штукатурке и бетону: тиснеными и плотными
ГЭСН · ФСНБ-2022
Оклейка обоями стен по монолитной штукатурке и бетону: тиснеными и плотными
ГЭСН · ФСНБ-2022Расход сухого клея и шпатлёвки позволяет проверить строки учебного отчёта.
Ресурсы и расход · 10
на 100 м²- 1-100-35 Средний разряд работы 3,5 42,3 чел.-ч
- 91.06.06-048 Подъемники одномачтовые, грузоподъемность до 500 кг, высота подъема 45 м 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 01.7.02.10-0005 Бумага ролевая 0,0071 т
- 01.7.03.01-0001 Вода 0,01 м³
- 01.7.10.17-0141 Пемза 0,24 кг
- 01.7.20.08-0051 Ветошь хлопчатобумажная цветная 0,01 кг
- 14.1.03.01-0001 Клей сухой на основе карбоксиметилцеллюлозы для всех типов обоев, расход 0,004 кг/м² 2,9 кг
- 14.5.11.01-0001 Шпатлевка клеевая 0,0097 т
- 01.6.02.01 · группа ресурса Обои 1.15 100 м²
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
26-02-010-01 Очистка поверхности металлических конструкций от лакокрасочных покрытий с применением смывки (протравочного состава)
ГЭСН · ФСНБ-2022
Очистка поверхности металлических конструкций от лакокрасочных покрытий с применением смывки (протравочного состава)
ГЭСН · ФСНБ-2022По составу нормы рассчитывают расход смывки на очистку металла.
Состав работ
- 1. Очистка окрашенной поверхности металлоконструкций от масла, загрязнений.
- 2. Нанесение смывки (протравочного состава).
- 3. Снятие размягченной краски со смывкой шпателями, щетками.
- 4. Промывка и протирка поверхности металлоконструкций от остатков смывки.
Ресурсы и расход · 6
на 100 м²- 1-100-33 Средний разряд работы 3,3 355 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 1 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,04 маш.-ч
- 01.7.07.08-0003 Мыло хозяйственное твердое 72 % 10 шт
- 01.7.20.08-0051 Ветошь хлопчатобумажная цветная 10 кг
- 14.5.09.08-0008 Смывка универсальная водоэмульсионная, пастообразная, непрозрачная, не содержащая метиленхлоридов и ароматических соединений, способная к биологическому расщеплению для удаления лакокрасочных покрытий 30 кг
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
16-05-001-02 Установка вентилей, задвижек, затворов, клапанов обратных, кранов проходных на трубопроводах из стальных труб диаметром: до 50 мм
ГЭСН · ФСНБ-2022
Установка вентилей, задвижек, затворов, клапанов обратных, кранов проходных на трубопроводах из стальных труб диаметром: до 50 мм
ГЭСН · ФСНБ-2022Прокладки в составе указаны в тысячах штук: для таблицы их перевели в штуки.
Состав работ
- 1. Насадка и приварка ответных фланцев на концы труб.
- 2. Установка арматуры с соединением фланцев на болтах и прокладках.
Ресурсы и расход · 8
на шт- 1-100-35 Средний разряд работы 3,5 1,47 чел.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,02 маш.-ч
- 91.17.04-233 Аппараты сварочные для ручной дуговой сварки, сварочный ток до 350 А 0,35 маш.-ч
- 01.1.02.08-0001 Прокладки из паронита ПМБ, толщина 1 мм, диаметр 50 мм 0,002 1000 шт
- 01.7.11.07-0227 Электроды сварочные для сварки низколегированных и углеродистых сталей УОНИ 13/45, Э42А, диаметр 4-5 мм 0,14 кг
- 01.7.15.03-0014 Болты стальные с шестигранной головкой, в комплекте с шестигранной гайкой и плоской круглой шайбой, диаметр резьбы М16, длина болта 25-200 мм 0,0011 т
- 18.1.02.01 · группа ресурса Арматура трубопроводная фланцевая 1 шт
- 23.8.03.11 · группа ресурса Фланцы стальные 2 шт
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за шт
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
В примере выбраны отдельные ресурсы, а не полный перечень материалов объекта. В показанных составах нет количества самой фанеры и обоев: не подставляйте для них ноль и не выводите расход по площади без отдельного обоснования. Проверьте проект, спецификацию, смету и принятые производственные нормы; при нескольких работах с одним материалом сложите обоснованный расход по каждой работе за тот же период.
ГЭСН описывает сметный расход, а для производственного отчёта нужна база, принятая организацией. До списания согласуйте применимость состава и расхода к технологии объекта: сметный расчёт не становится производственной нормой только из-за совпадения названия работы. Подробнее о составе ресурсов в ведомости ресурсов.
Как заполнить графы отчёта
Историческая М-29 состояла из раздела о нормативной потребности и объёмах работ и раздела сопоставления расхода. Рабочий файл выше объединяет данные в одну таблицу для учебного расчёта, поэтому названия и расположение граф отличаются от исторической формы. На своём объекте используйте утверждённый шаблон организации.
| Что заполнить | Откуда взять и что проверить |
|---|---|
| Организация, объект, период | Данные учёта и границы отчётного периода; не смешивайте материалы разных объектов. |
| Работа, шифр и измеритель | Смета и принятая норма: описание и технология должны соответствовать выполненной работе. |
| Выполненный объём | Подтверждённые объёмы за период, а не весь план по объекту. При необходимости приведите их к измерителю нормы. |
| Материал и единица | Точное наименование и единица ресурса; учитывайте отличие тонн от килограммов. |
| Расход на измеритель и по норме | Состав принятой нормы и расчёт по объёму; отдельно обоснуйте отсутствующие в составе ресурсы. |
| Фактический расход | Документы движения и использования, остатки и возвраты; выдача со склада сама по себе не доказывает использование. |
| Отклонение и объяснение | Вычтите расчётный расход из фактического; приложите документы и объяснение по порядку организации. |
| Подписи | Составитель, проверяющие и утверждающее лицо по установленным полномочиям. |
Кто составляет и подписывает М-29
Историческую форму и инструкцию утвердил ЦСУ СССР приказом от 24.11.1982 № 613. Постановление Правительства РФ от 13.06.2020 № 857 включило этот приказ в перечень актов, не действующих на территории России. Поэтому ссылку на старую инструкцию нельзя использовать как самостоятельное основание требовать именно её бланк и подписи.
Статья 9 закона о бухгалтерском учёте предусматривает обязательные реквизиты первичного документа и определение его формы руководителем по представлению лица, ведущего учёт. Когда отчёт используют как первичный документ, бухгалтерии нужно проверить эти реквизиты и принятое в организации оформление. Требования договора и особые правила конкретной операции также проверяют отдельно.
На практике исходные данные может собрать прораб или мастер, объёмы и расчёт проверить ПТО, а учётные данные и комплектность документов сверить бухгалтерия. Кто именно подписывает и утверждает отчёт, определяют по полномочиям и внутреннему порядку организации. Схема показывает рабочий маршрут, а не универсальный перечень обязательных должностей.
Как сравнить расход с фактом и разобрать перерасход
Сравнивайте один и тот же материал, объект, период и единицу измерения. Сначала сверьте объём работ и расход на измеритель, затем документы на фактическое использование, остатки на участке и возвраты. Материал, переданный со склада, может ещё не быть израсходованным; остаток нельзя незаметно записывать в факт текущего периода.
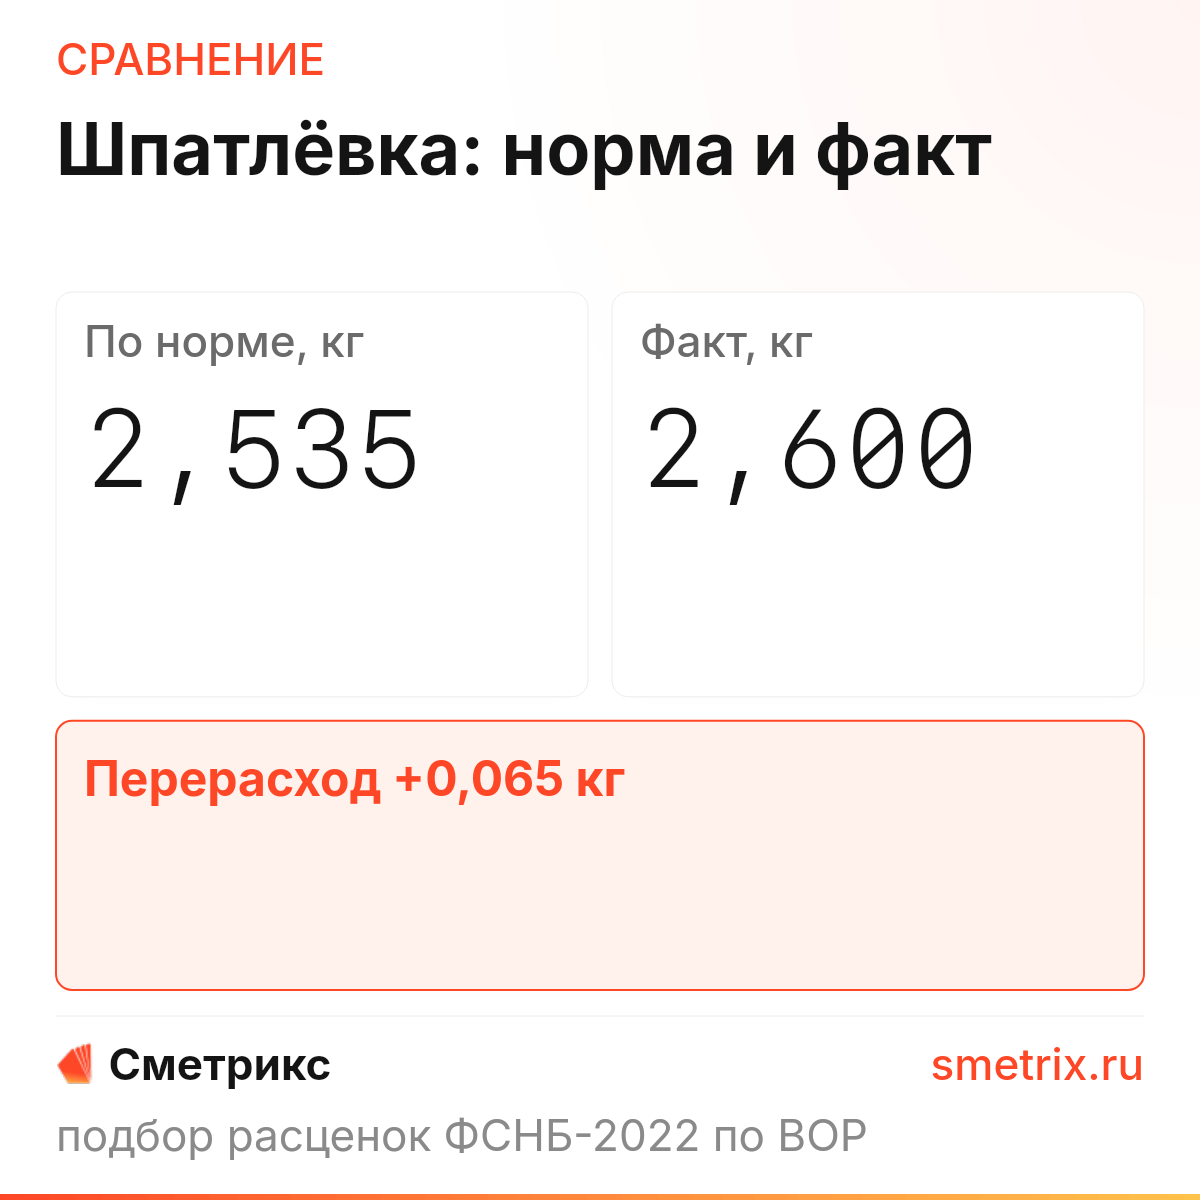
Если факт больше расчёта, проверьте единицы, объём, состав нормы, замену материала и подтверждающие документы. Затем составитель объясняет причину и прикладывает подтверждение, а ответственное лицо рассматривает отклонение и решение о списании по порядку организации. Разница сама по себе не доказывает ни ошибку, ни виновность работника, а отсутствие объяснения не заменяет проверку.
Если факт меньше нормы, не дописывайте материал до расчётного количества: норма показывает ориентир для сравнения, а факт должен подтверждаться учётом. Проверяйте также переходящие остатки, иначе экономия одного периода может оказаться расходом следующего.
Чем отчёт отличается от других документов
Акт КС-2 фиксирует выполненные работы, а отчёт М-29 сопоставляет расход материалов с нормой. Данные акта могут помочь сверить объёмы за период, но не заменяют подтверждение фактического расхода. Для работы с отчётом в конкретной программе есть отдельное руководство по М-29 в программе.
Сметрикс подбирает расценки и показывает состав нормы, но форму М-29 не составляет и фактический расход не учитывает. Отчёт и решение по отклонениям остаются за ответственными специалистами организации.
Нормативная база и источники
- Приказ ЦСУ СССР от 24.11.1982 № 613, историческая форма М-29 Историческая форма, разделы и инструкция; приказ не действует.
- Постановление Правительства РФ от 13.06.2020 № 857, приложение № 4 Приказ ЦСУ СССР включён в перечень недействующих актов.
- Федеральный закон о бухгалтерском учёте, статья 9 Реквизиты первичного документа и утверждение его формы руководителем.