

Короткий ответ
Давальческие материалы предоставляет заказчик для выполнения работ подрядчиком. В сметной документации стоимость предусмотренных проектом материалов учитывают независимо от того, кто их приобрёл; расчёты с подрядчиком ведут по условиям договора, чтобы не оплатить одну покупку дважды.
Что делать со стоимостью материала
Начните с проекта, ведомости работ и договора. Найдите материал, его количество и место в составе нормы, затем установите, кто покупает и доставляет его: эти данные нужны для сметы и для отдельной сверки оплаты.
Пункт 70 Методики № 421/пр предусматривает учёт стоимости ресурсов и оборудования, указанных в проектной или иной технической документации либо задании на проектирование, независимо от того, приобрёл их заказчик или подрядчик. Поэтому отметка о поставке заказчика сама по себе не основание обнулить материал в сметной документации. Проверьте применимость методики к объекту и редакцию документа; подробнее об исходных данных и методах расчёта написано в разборе методики.
| Вопрос | Что проверять | Зачем |
|---|---|---|
| Полная сметная стоимость | Работы, ресурсы и их стоимость по проекту и методике | Показать стоимость объекта, включая материал заказчика |
| Цена и оплата подрядчику | Договор, ведомость поставки и состав оплачиваемых затрат | Не предъявить заказчику повторно покупку, которую он уже оплатил |
| Количество материала | Проект, измеритель нормы и согласованный объём работ | Сопоставить потребность с поставкой и остатком |
| Доставка и складирование | Кто несёт расходы и что уже учтено в цене | Не потерять реальную обязанность и не включить её дважды |
Сметная стоимость и сумма взаиморасчётов могут различаться. Пункт методики об учёте стоимости не устанавливает единую схему вычета из каждого акта: состав цены, начисления и порядок оплаты надо сверять с договором и документами объекта. Пошаговая работа в программе вынесена в отдельный разбор материалов заказчика в ГРАНД-Смете.
Учебный расчёт: смета и оплата
Учебный пример: предположим, работы с материалом составляют согласованную расчётную сумму без НДС и иных начислений. Материал полностью покупает заказчик, а стоимость работ без этого материала остаётся за подрядчиком. Все суммы условные, это не образец определения цены контракта.
Два итога для учебного примера
Проверка примера: материал включён в полную стоимость один раз, а сумма подрядчику не содержит повторной покупки. Нельзя механически вычитать ту же сумму из любого итога: сначала установите одинаковый уровень цен, состав затрат и начислений, а также предусмотренный договором порядок расчётов. Расходы на доставку нельзя автоматически приписывать покупателю материала: проверьте, кто их несёт и где они уже учтены.
Как проверить материал в составе нормы
Давальческий материал в строительстве может находиться внутри ресурсного состава нормы или добавляться по проекту отдельно. Перед отметкой о поставке раскройте ресурсы: удаление всей работы вместо конкретного материала уберёт также труд и машины, хотя подрядчик их использует.
| Ситуация | Что проверяет сметчик | Риск |
|---|---|---|
| Материал входит в ресурсы нормы | Марку, единицу, расход и состав работы | Повторить материал отдельной строкой на тот же объём |
| Материал указан обобщённой группой | Проектную марку и расход, связь с нормой | Не включить стоимость конкретного материала или включить её дважды |
| Расход зависит от проекта | Количество по документации и применимые нормы потерь | Принять площадь работы за количество поставки без обоснования |
Например, для учебной огрунтовки металлической поверхности алкидным составом рассмотрите норму ниже. По карточке проверьте операцию и группу материала, а конкретную марку и объём сверьте с проектом. Если грунтовку поставляет заказчик, это меняет сторону поставки, а не саму технологию работы.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
13-03-002-03 Огрунтовка металлических поверхностей за один раз: грунтовкой алкидной
ГЭСН · ФСНБ-2022
Огрунтовка металлических поверхностей за один раз: грунтовкой алкидной
ГЭСН · ФСНБ-2022Норма описывает огрунтовку металла алкидным составом; конкретный материал и его принадлежность проверяют отдельно.
Состав работ
- 1. Подготовка окрасочных агрегатов.
- 2. Приготовление грунтовочных составов.
- 3. Нанесение грунта.
- 4. Промывка, очистка окрасочных агрегатов и шлангов.
- 5. Контроль качества.
Ресурсы и расход · 7
на 100 м²- 1-100-47 Средний разряд работы 4,7 5,31 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 0,01 маш.-ч
- 91.06.05-011 Погрузчики одноковшовые универсальные фронтальные пневмоколесные, номинальная вместимость основного ковша 2,6 м³, грузоподъемность 5 т 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 91.21.01-012 Агрегаты окрасочные высокого давления для окраски поверхностей конструкций, мощность 1 кВт 1,12 маш.-ч
- 14.4.01.01 · группа ресурса Грунтовки на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде 0.01 т
- 14.5.09.11 · группа ресурса Растворители 0.002 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Для учебного монтажа кровли из профлиста подходит следующий кандидат, только если способ крепления и остальные условия совпадают с проектом. Проверяйте основной лист и вспомогательные ресурсы по отдельности: отметка для профлиста не означает, что заказчик поставляет все материалы нормы.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
09-04-002-01 Монтаж кровельного покрытия: из профилированного листа при высоте здания до 25 м
ГЭСН · ФСНБ-2022
Монтаж кровельного покрытия: из профилированного листа при высоте здания до 25 м
ГЭСН · ФСНБ-2022В составе есть крепление болтами и сваркой, поэтому применимость зависит от конструкции и способа монтажа.
Состав работ
- 1. Укладка листов.
- 2. Крепление их болтами и сваркой.
- 3. Антикоррозийное покрытие сварных швов.
Ресурсы и расход · 23
на 100 м²- 1-100-32 Средний разряд работы 3,2 31,7 чел.-ч
- 91.05.02-005 Краны козловые, грузоподъемность 32 т 0,04 маш.-ч
- 91.05.05-015 Краны на автомобильном ходу, грузоподъемность 16 т 0,21 маш.-ч
- 91.05.06-008 Краны на гусеничном ходу, грузоподъемность 40 т 2,36 маш.-ч
- 91.06.01-003 Домкраты гидравлические, грузоподъемность 63-100 т 0,88 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,32 маш.-ч
- 91.17.04-042 Аппараты для газовой сварки и резки 1,68 маш.-ч
- 91.17.04-171 Аппараты сварочные для ручной дуговой сварки, сварочный ток до 500 А 0,16 маш.-ч
- 01.3.02.08-0001 Кислород газообразный технический 1,4 м³
- 01.3.02.09-0022 Пропан-бутан смесь техническая 0,42 кг
- 01.7.03.04-0001 Электроэнергия 1,4272 кВт-ч
- 01.7.11.07-0227 Электроды сварочные для сварки низколегированных и углеродистых сталей УОНИ 13/45, Э42А, диаметр 4-5 мм 0,61 кг
- 01.7.15.03-0042 Болты с гайками и шайбами строительные 2,2 кг
- 01.7.20.08-0071 Канат пеньковый тросовой свивки, пропитанный, диаметр 26 мм 0,0002 т
- 07.2.07.12-0011 Металлоконструкции зданий и сооружений с преобладанием гнутых профилей и круглых труб 0,011 т
- 08.2.02.11-0007 Канат двойной свивки ТК, конструкции 6х19(1+6+12)+1 о.с., марка В, из оцинкованной по группе Ж проволоки, маркировочная группа 1570-1770 Н/мм², диаметр 5,5 мм 0,016 10 м
- 08.3.03.06-0002 Проволока горячекатаная в мотках, диаметр 6,3-6,5 мм 0 т
- 08.3.11.01-1106 Швеллеры стальные горячекатаные, марки стали Ст3пс, Ст3сп, № 40У, № 40П 0,003 т
- 11.1.03.01-0061 Бруски обрезные хвойных пород (ель, сосна), естественной влажности, длина 2-6,5 м, ширина 20-90 мм, толщина 20-90 мм, сорт I 0,0013 м³
- 14.4.01.01-0003 Грунтовка ГФ-021 0,47 кг
- 14.5.09.07-0030 Растворитель Р-4 0,0001 т
- 08.1.02.25 · группа ресурса Крепежные детали для крепления профилированного настила к несущим конструкциям П т
- 08.3.09.05 · группа ресурса Стальной гнутый профиль (профилированный настил) П т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Для учебной последующей окраски огрунтованного металла рассмотрите отдельную норму. Грунтовка и эмаль выполняют разные операции, поэтому проверьте вид покрытия и поставщика каждого материала.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
13-03-004-20 Окраска металлических огрунтованных поверхностей: эмалью пентафталевой
ГЭСН · ФСНБ-2022
Окраска металлических огрунтованных поверхностей: эмалью пентафталевой
ГЭСН · ФСНБ-2022Норма относится к окраске огрунтованного металла пентафталевой эмалью, а не к предварительному грунтованию.
Состав работ
- 1. Подготовка окрасочных агрегатов.
- 2. Приготовление состава.
- 3. Нанесение окрасочного состава.
- 4. Промывка, очистка окрасочных агрегатов и шлангов.
- 5. Контроль качества.
Ресурсы и расход · 7
на 100 м²- 1-100-35 Средний разряд работы 3,5 2,13 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 0,01 маш.-ч
- 91.06.05-011 Погрузчики одноковшовые универсальные фронтальные пневмоколесные, номинальная вместимость основного ковша 2,6 м³, грузоподъемность 5 т 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 91.21.01-012 Агрегаты окрасочные высокого давления для окраски поверхностей конструкций, мощность 1 кВт 0,65 маш.-ч
- 14.4.04.08 · группа ресурса Эмали 0.009 т
- 14.5.09.11 · группа ресурса Растворители 0.0014 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Для ресурсов с обобщённым наименованием, расход которых зависит от проектных решений, пункт 66 методики связывает определение стоимости с проектным количеством и учётом трудноустранимых потерь и отходов по предусмотренным основаниям. Не подменяйте проектное количество площадью работы: единицы могут отличаться, а расход и потери требуют отдельного обоснования.
Передача, расход и остаток
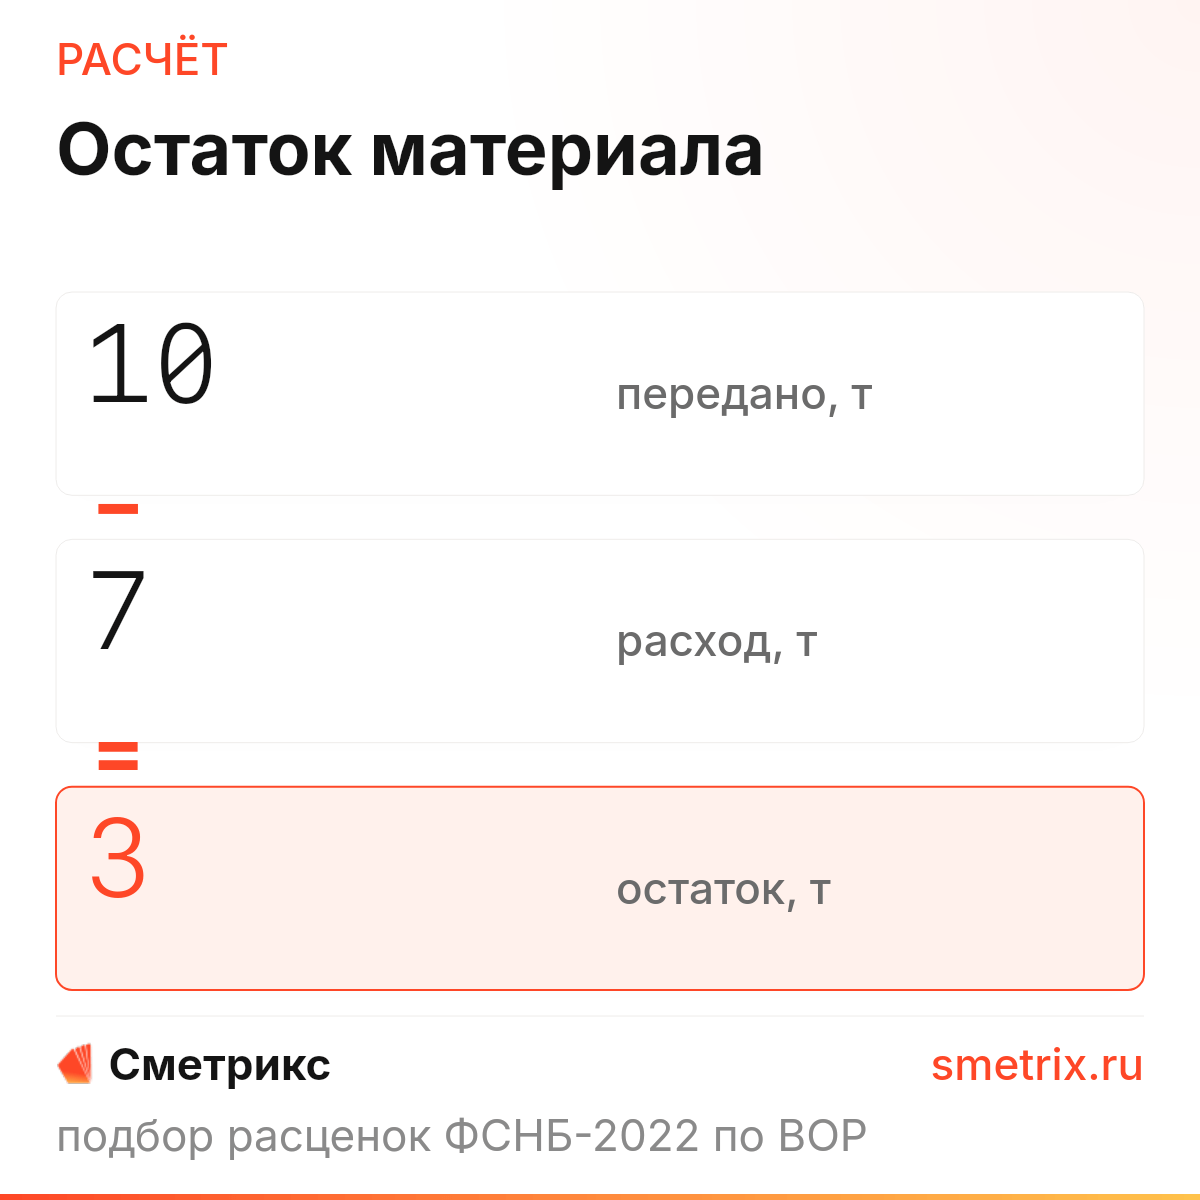
Учебный пример: заказчик передал 10 т материала, подрядчик израсходовал 7 т, других движений и начального остатка нет. Остаток составляет 3 т. При нескольких поставках и возвратах добавьте каждое подтверждённое движение, иначе сверка не сойдётся.
По статье 713 ГК РФ подрядчик использует предоставленный заказчиком материал экономно и расчётливо, после работы представляет отчёт об израсходовании и возвращает остаток. Альтернатива предусмотрена той же статьёй: с согласия заказчика цена работы уменьшается с учётом стоимости неиспользованного материала, остающегося у подрядчика. Не путайте этот остаток с условным вычетом стоимости из оплаты работ: это разные вопросы.
| Документ или сведения | Что сверить |
|---|---|
| Передача | Наименование, марку, единицу, количество, стороны и дату передачи |
| Отчёт о расходе | Остаток на начало, поступление, расход, возврат и остаток на конец; основания движений |
| Приёмка работ | Принятые объёмы и договорный порядок расчётов, связь с ресурсом |
| Остаток | Фактическое наличие и согласованный способ возврата либо иного урегулирования |
Состав и формы документов определяют с учётом договора и принятого у сторон порядка. Подробнее о подтверждении выполненных работ читайте в статье о форме КС-2, а о сопоставлении нормативного и фактического расхода в статье о форме М-29. Они решают разные задачи и не заменяют друг друга автоматически.
Проверка перед согласованием
Что сверить по материалу заказчика
- В проекте или ведомости названы работа, марка материала, единица и обоснованный объём; при ремонте исходные данные можно связать с дефектной ведомостью.
- В сметной документации ресурс и его стоимость учтены по применимому методу, а материал не добавлен повторно на тот же объём.
- В договоре определены поставщик, передача, доставка, хранение и состав цены подрядчика.
- Сметная стоимость и расчёт с подрядчиком подписаны раздельно, уровень цен и начисления сопоставимы.
- Расход и остаток подтверждаются движением материала; порядок возврата или оставления согласован.
- Работа, труд и машины не исключены только потому, что основной материал передаёт заказчик.
Вопросы и ответы
Материалы заказчика в смете и возвратные материалы это одно и то же?
Нет. В первом случае вопрос в том, кто предоставляет материал подрядчику; во втором нужно уточнить, о каком возврате или повторном использовании идёт речь. Остаток переданного материала, пригодный материал от разборки и вычет в расчётах нельзя считать одной суммой без оснований.
Можно ли поставить материал по нулевой цене?
Для сметной документации, к которой применяется пункт 70 методики, нельзя считать нулевую стоимость следствием одной лишь поставки заказчика. Отдельное представление для взаиморасчётов зависит от договора и формы расчёта; сохраните возможность проверить полную стоимость и состав вычета.
Кто отвечает за отчёт о расходе?
Статья 713 ГК РФ возлагает представление отчёта после окончания работы на подрядчика. Состав сведений и порядок передачи стоит согласовать заранее, чтобы заказчик мог сверить расход и остаток с передачей.
Нормативная база и источники
- Методика определения сметной стоимости, приказ Минстроя России № 421/пр Пункты 66 и 70: количество отдельных ресурсов и учёт стоимости независимо от приобретателя.
- Гражданский кодекс РФ, статья 713 Использование материала заказчика, отчёт о расходовании и обращение с остатком.