

Короткий ответ
Лимитированные затраты в смете это средства на отдельные потребности строительства, величину которых определяют по нормативу или расчётом с установленными условиями. К ним в практике относят затраты на временные объекты, дополнительные затраты при работе зимой и резерв на непредвиденные работы; состав, базу и место каждого начисления проверяют отдельно по методике и данным объекта.
Что включить и где показать
Сначала разделите затраты по назначению, затем проверьте основание каждой суммы. Схема показывает основные группы, а не разрешение автоматически начислить все четыре: необходимость и способ расчёта зависят от объекта.
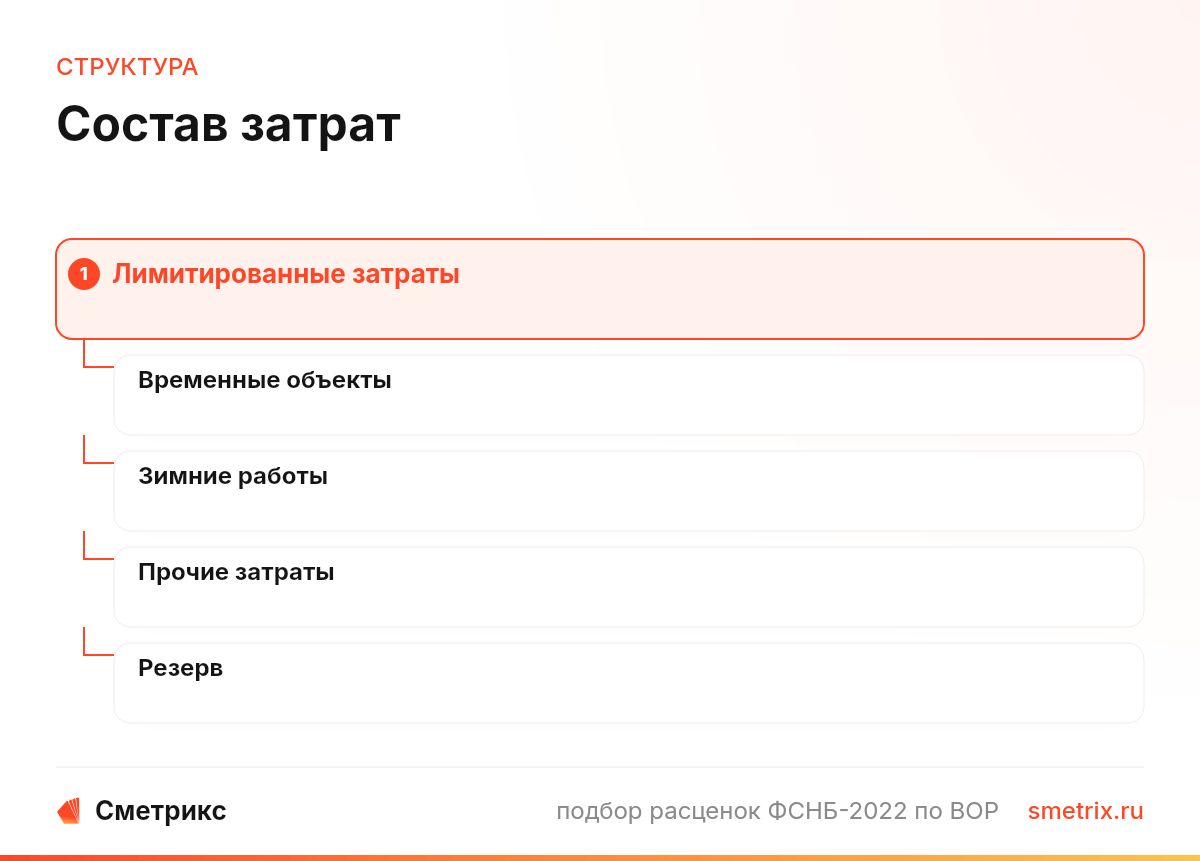
| Вид | Где искать в сводном расчёте | Что проверить перед начислением |
|---|---|---|
| Титульные временные объекты | Глава 8 | Состав по проекту, нормативный или расчётный способ, отсутствие повторного учёта |
| Дополнительные затраты при работе зимой | Глава 9, в составе прочих | Применимый норматив и его база, условия строительства |
| Прочие работы и затраты | Главы 1 и 9 в зависимости от назначения | Наличие основания и отсутствие суммы в другой главе |
| Резерв | Отдельная строка за итогом глав 1-12 | Категория объекта, решение заказчика и база расчёта |
Пункты 153 и 159 методики № 421/пр распределяют временные объекты и прочие затраты по разным главам. Приложение № 9 включает зимние затраты в рекомендуемый перечень. Перечень не исчерпывает всех обоснованных затрат, но и не превращает каждую его позицию в обязательное начисление для любого объекта.
Как выбрать основание и базу
-
Соберите исходные данные
Возьмите локальные и объектные расчёты, проектную или иную техническую документацию и решение заказчика. По ним видно, какие объекты и условия работ предусмотрены и какие суммы уже входят в стоимость.
-
Определите способ для каждого вида
Для титульных временных объектов пункт 154 предусматривает нормативный и расчётный методы. При расчётном методе составляют локальные расчёты и калькуляции; одновременное применение способов ограничено пунктом 156, поэтому основание исключения нужно проверить отдельно.
-
Запишите базу рядом с начислением
Название процента без базы не позволяет проверить результат. Зафиксируйте, какие итоги входят в расчёт, какие исключены и в каком уровне цен они определены; затем перенесите сумму в соответствующую главу.
-
Проверьте повторный учёт
Сопоставьте перечень затрат с локальными и объектными сметами, накладными расходами и другими главами. Например, содержание временных объектов при расчётном методе показывают в главе 9 с исключением расходов, уже учтённых нормативами накладных расходов: это следует из пункта 157.
Временные специальные вспомогательные сооружения пункт 153 выделяет из состава главы 8: их учитывают дополнительно в объектных сметных расчётах соответствующих глав по нормативам. Это важно при сверке перечня, потому что общий заголовок «временные» ещё не определяет место каждой позиции. Подробности выбора способа приведены в материале о временных объектах, а условия сезонного расчёта разобраны в статье о работах зимой.
Учебный пример начисления на итог глав
Учебный пример: допустим, итог глав 1-12 равен 1 000 условных единиц, а заказчик для непроизводственного объекта определил резерв 2 %. Тогда резерв равен 20 условным единицам, итог с резервом составляет 1 020. Это арифметика для выбранных допущений, а не норматив суммы для другого объекта.
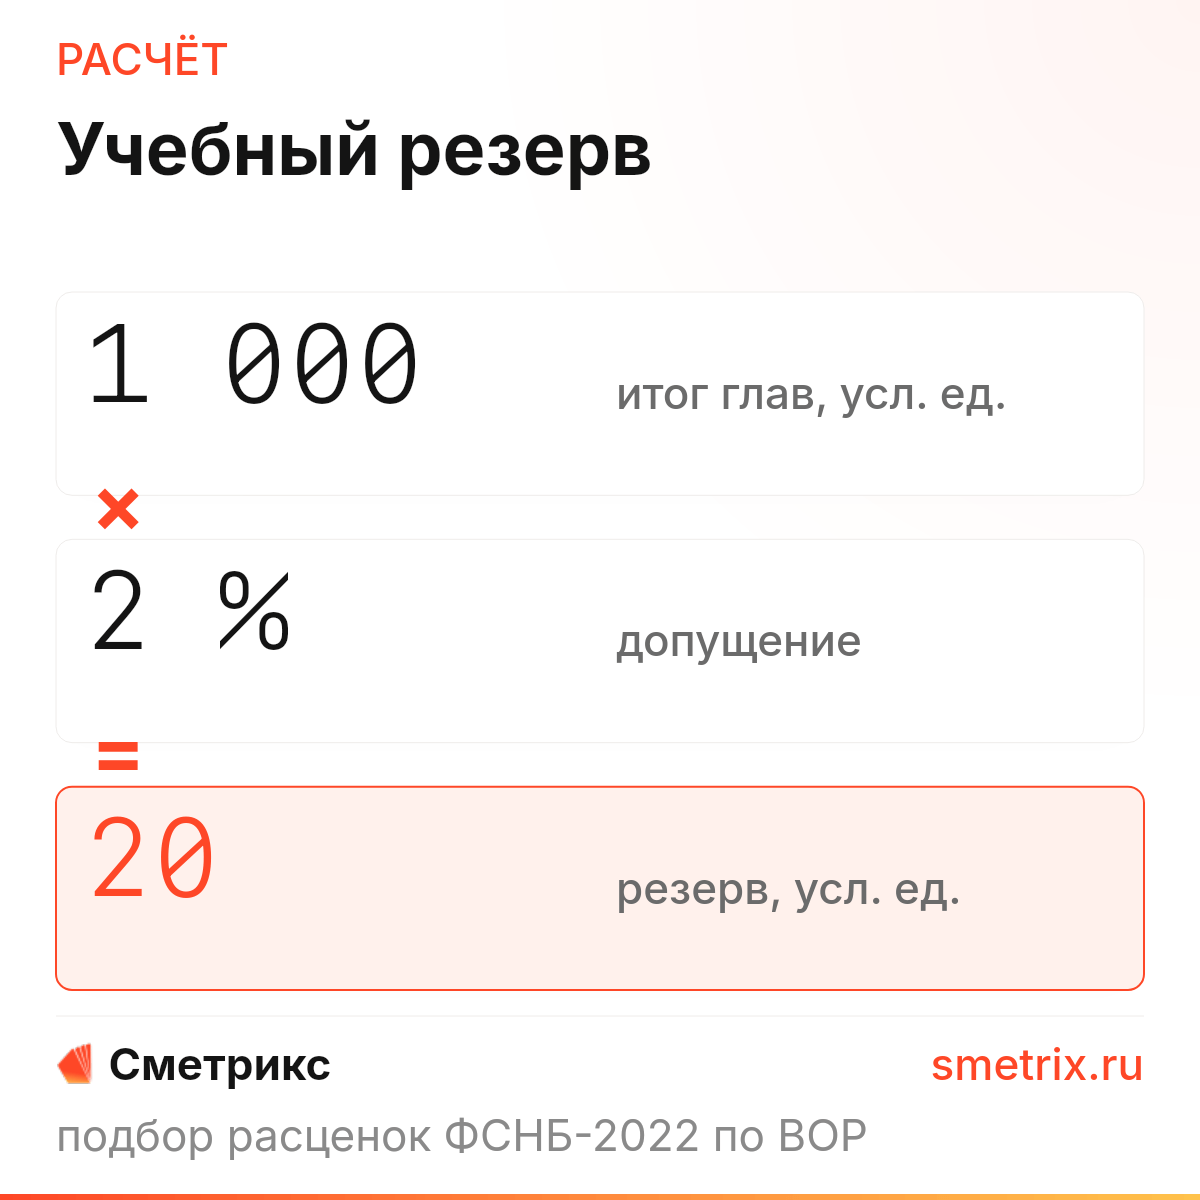
Учебный расчёт резерва
Пункт 179 устанавливает предельные размеры резерва: 2 % для непроизводственных объектов, 3 % для производственных и линейных, 10 % для объектов с особыми характеристиками, перечисленных в статье 48.1 Градостроительного кодекса. Размер определяет заказчик по согласованию с главным распорядителем бюджетных средств, кроме указанного в пункте случая, когда заказчик сам выступает главным распорядителем. Предел не заменяет решение о размере для конкретного объекта.
Резерв рассчитывают от итогов глав 1-12 и показывают отдельной строкой с распределением по графам 4-8. Затем НДС определяют от итога глав с резервом, исключая стоимость работ и услуг, не облагаемых налогом в соответствии со статьёй 149 Налогового кодекса. Если часть стоимости исключается из налоговой базы, умножение всего итога на ставку даст неверный результат. Порядок и применение резерва подробнее разобраны на странице о непредвиденных работах.
Как связать начисления с ведомостью работ
В госзакупке № 0118300018125000219 строка устройства цементной стяжки толщиной 20 мм указана в измерителе 100 м² с количеством 0,0816. Это соответствует 8,16 м²: 0,0816 умножают на 100. В той же ведомости есть строка изменения толщины на каждые 5 мм; её применимость и число шагов проверяют по проекту, а не выводят только из названия базовой строки.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
11-01-011-01 Устройство стяжек: цементных толщиной 20 мм
ГЭСН · ФСНБ-2022
Устройство стяжек: цементных толщиной 20 мм
ГЭСН · ФСНБ-2022Норма соответствует строке цементной стяжки толщиной 20 мм. Объём и условия применения проверяют по документации объекта.
Состав работ
- 1. Подготовка основания.
- 2. Укладка и разравнивание слоя раствора.
- 3. Уход за стяжкой.
Ресурсы и расход · 5
на 100 м²- 1-100-22 Средний разряд работы 2,2 35,6 чел.-ч
- 91.06.06-048 Подъемники одномачтовые, грузоподъемность до 500 кг, высота подъема 45 м 1,27 маш.-ч
- 91.07.04-002 Вибраторы поверхностные 7,82 маш.-ч
- 01.7.03.01-0001 Вода 3,5 м³
- 04.3.01.09 · группа ресурса Раствор готовый кладочный тяжелый цементный 2.04 м³
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Такую строку сначала расценивают в локальной смете и включают в соответствующие итоги. Учебное допущение: если работа входит в базу конкретного начисления, её стоимость участвует в этой базе вместе с другими предусмотренными затратами. Сам объём 8,16 м² не служит базой для резерва: для него пункт 179 задаёт денежный итог глав. Связь локальной сметы и глав показана в статье о сводном расчёте.
Что проверить перед передачей расчёта
Проверка состава и начислений
- У каждой суммы есть основание: норматив, проектные данные или расчёт, применимый к объекту.
- Для каждого процента записаны база, исключения и уровень цен; одно название процента не заменяет расчёт.
- Временные объекты и их содержание не продублированы в локальных сметах, главах и накладных расходах.
- Резерв рассчитан после глав 1-12, а его размер и согласование подтверждены решением заказчика.
- Налог рассчитан с учётом облагаемой базы; условия договора проверены отдельно от расчёта сметной стоимости.
Расчётный резерв не равен подтверждённому объёму дополнительных работ. Для оплаты конкретного изменения нужны его обоснование и оформление по применимым правилам и договору, поэтому сам факт наличия резерва не заменяет проверку документов.
Нормативная база и источники
- Методика определения сметной стоимости, приказ Минстроя № 421/пр, редакция от 30.01.2026 Пункты 144, 153-157, 159, 178-181 и приложение № 9: состав глав, способы определения затрат, резерв и НДС