

Короткий ответ
Компенсацию НДС в ГРАНД-Смете рассчитывают по согласованному основанию и составу затрат, а не по одному признаку УСН. Если условия допускают строку за итогом локальной сметы, в параметрах можно ввести обоснованную формулу и проверить её расчёт; сначала выясните налоговый режим подрядчика, состав цен и уровень сметной документации.
Проверьте условия до ввода
Компенсация входного НДС в сметном расчёте учитывает затраты на налог в приобретениях, если это предусмотрено применимым порядком и условиями договора. Это не налоговый вычет из бюджета и не просто процент от общей стоимости работ. Налоговый режим подрядчика и порядок определения сметной стоимости нужно рассматривать раздельно.
| Что известно | Что проверить до расчёта |
|---|---|
| Подрядчик применяет УСН и освобождён от НДС | Подтвердите освобождение для периода работ; выясните, как в согласованной цене учтён входной налог |
| Подрядчик применяет специальную ставку | По данным ФНС на 2026 год при ставке 5 % или 7 % вычет входного НДС по покупкам не применяется; проверьте состав цены и условия договора |
| Подрядчик применяет общую ставку | Выясните право на вычет по конкретным приобретениям и не считайте отсутствие вычета следствием одной только УСН |
| Бюджетная сметная документация | Проверьте применимую методику и уровень учёта затрат: наличие кнопки в программе не делает строку за итогом локальной сметы допустимой |
| Коммерческий расчёт | Согласуйте состав затрат, формулу и место строки с заказчиком; проверьте, не включён ли налог в исходные цены |
По разъяснению ФНС на 2026 год организации и предприниматели на УСН признаются плательщиками НДС, но могут пользоваться освобождением при выполнении условий. Поэтому статус подтвердите по документам подрядчика на период операции, а вопросы налогового вычета уточните у бухгалтера. Общий порядок налога разобран в статье о НДС в смете.
По справке ГРАНД-Сметы действующая методика для бюджетных расчётов не предусматривает добавление таких затрат за итогом локальной сметы; в коммерческом расчёте такой показ может быть согласован. Следующие шаги относятся именно к случаю, когда отдельная строка в локальной смете допустима и её расчёт уже обоснован. В справке версия программы не указана, поэтому названия элементов в вашей версии следует сверить с интерфейсом.
Подготовьте базу для расчёта
Составьте перечень компонентов, которые входят в согласованный расчёт, и у каждого запишите источник цены и наличие налога. Входной налог по материалам нельзя автоматически заменить налогом на всю стоимость сметы: оплата труда и другие составляющие имеют разную природу. Не прибавляйте налог повторно к цене, которая уже включает его.
| Компонент | Вопрос для проверки |
|---|---|
| Материалы и оборудование | Учтены ли они в позиции и отдельными строками, включает ли исходная цена налог |
| Эксплуатация машин | Какие затраты входят в согласованную базу и не повторяются ли они в другом компоненте |
| Накладные расходы и сметная прибыль | Предусматривает ли основание расчёта их долю, как она подтверждена и уже учтена ли она в цене |
| Индексы и цены | В каком уровне цен выражены компоненты формулы и согласованы ли они между собой |
| Начисление налога на работы | Чем оно отличается от компенсации входного налога и нет ли повторного учёта |
Учебный пример: в ведомости грунтование стен за один проход составляет 200 м². Для подходящей по условиям работы нормы с измерителем 100 м² это две единицы нормы. Сначала проверьте поверхность, состав работ и ресурсы; затем определяйте стоимость и её налоговый состав по исходным документам. Из одной площади или шифра сумму компенсации определить нельзя.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
15-04-006-03 Покрытие поверхностей грунтовкой глубокого проникновения: за 1 раз стен
ГЭСН · ФСНБ-2022
Покрытие поверхностей грунтовкой глубокого проникновения: за 1 раз стен
ГЭСН · ФСНБ-2022Учебная строка грунтования: сопоставьте число проходов и поверхность с составом работ нормы.
Ресурсы и расход · 5
на 100 м²- 1-100-40 Средний разряд работы 4,0 4,65 чел.-ч
- 91.06.06-048 Подъемники одномачтовые, грузоподъемность до 500 кг, высота подъема 45 м 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 01.7.20.08-0051 Ветошь хлопчатобумажная цветная 0,1 кг
- 14.3.01.03 · группа ресурса Грунтовка 0.0103 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Для ориентира в арифметике возьмём учебный пример: стоимость покупки включает налог по ставке 22 %, всего 122 условные единицы. Цена без налога составляет 100 единиц, входной налог внутри цены составляет 22 единицы: 122 × 22 / 122. Умножение 122 на 22 % дало бы завышенную сумму, потому что база уже включает налог. Это не формула для всей сметы: она иллюстрирует выделение налога только из одной цены с подтверждённой ставкой и составом.
Введите согласованную формулу в программе
На изображениях показаны общие приёмы справки, а не готовый расчёт компенсации. Суммы и прежняя ставка на экранах служат примером интерфейса. Не переносите их в свою смету. Общую работу с документом описывает инструкция для начинающих.
Откройте параметры и добавьте строку
В открытой смете на вкладке «Документ» нажмите «Параметры» или клавишу F6. В разделе «Лимит. затраты» выделите подходящую главу и нажмите «Добавить», затем укажите согласованное название строки.
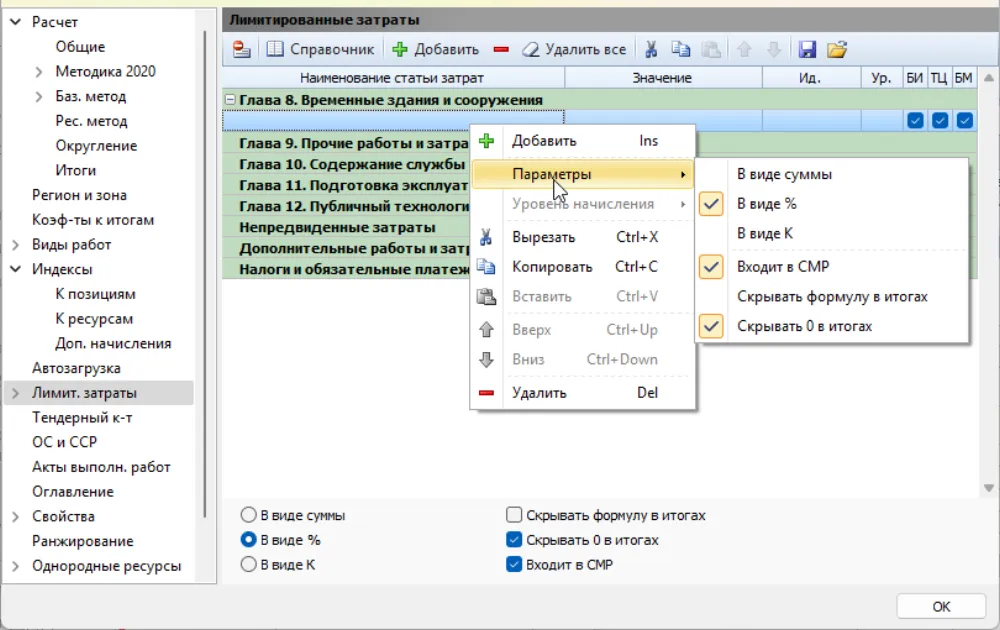
Проверьте: выбранную главу, основание её использования и список существующих начислений. Типичная ошибка: добавить вторую строку, хотя аналогичная сумма уже учтена в исходной цене или другом начислении.
Введите выражение в значение строки
В колонку «Значение» внесите согласованную формулу без знака равенства в начале. По справке программа вычисляет стоимость строки как результат выражения; выбор между вариантом суммы, процента или коэффициента для выражения со знаками операций на результат не влияет.
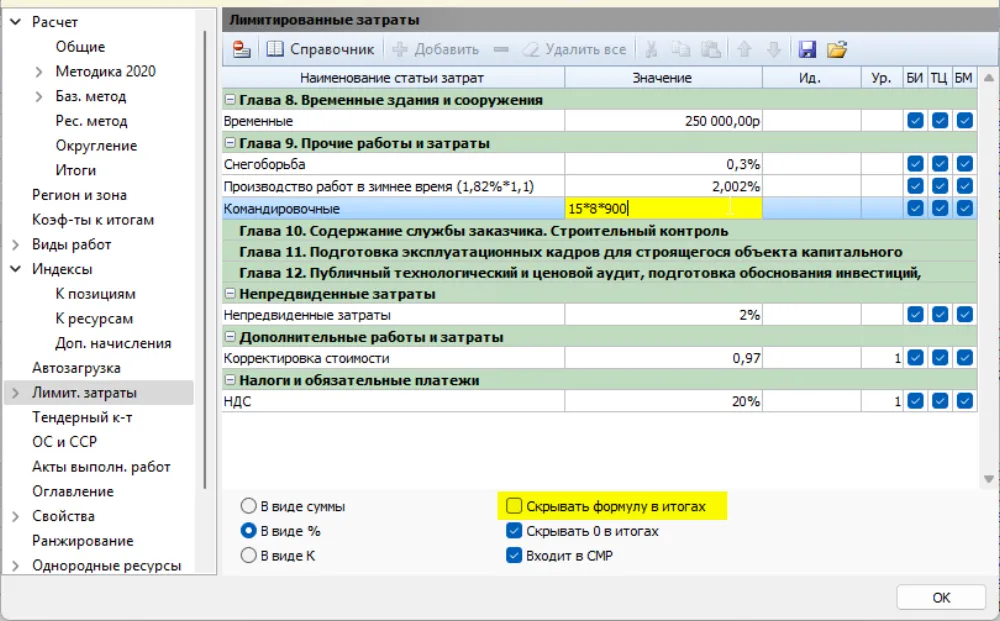
Проверьте: скобки, операции, значения и смысл каждого компонента по обоснованию. Типичная ошибка: заменить ставку в старой формуле и считать весь результат актуальным, не проверив состав базы и применимость коэффициентов. Справка подтверждает способ ввода, но не устанавливает универсальную формулу компенсации для любого договора.
Раскройте расчёт и сверьте результат
На вкладке «Документ» нажмите «Развернуть формулы». Справка показывает, что в бланке обозначения переменных заменяются их числовыми значениями. Сопоставьте раскрытые составляющие с исходными затратами и отдельно повторите арифметику.
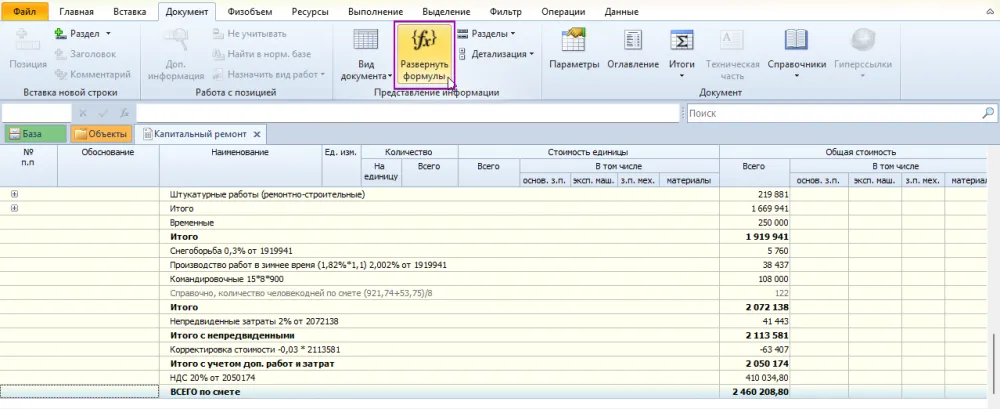
Проверьте: уровень цен каждого слагаемого, округление, отражение строки в итоге и отсутствие повторного учёта. Типичная ошибка: сверить только конечную сумму, не проверив, какие исходные значения вошли в выражение. Если расхождение осталось, сначала найдите отличающееся слагаемое, а не меняйте итог вручную.
Если строка не видна или сумма не совпадает
В параметрах сметы откройте «Расчёт», затем «Итоги» и проверьте настройку «Начислять лимитированные затраты в смете». По справке её включают для начисления таких затрат за итогом. Делайте это только если такой порядок предусмотрен вашим расчётом: настройка может повлиять и на другие строки.
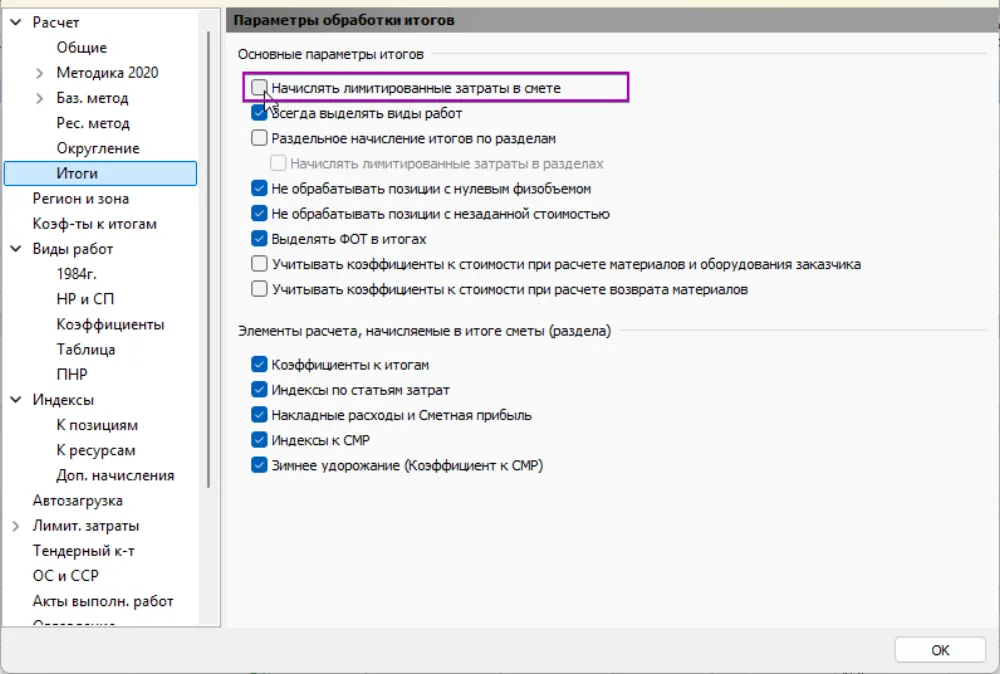
Проверьте: настройку всего документа и остальные начисления после её изменения. Типичная ошибка: включить вывод ради одной строки и не заметить другие затраты, изменившие итог.
| Симптом | Что проверить |
|---|---|
| Строки затрат отсутствуют | Настройку начисления в итогах и допустимость такого показа |
| Пропала одна строка | Нулевой результат и опцию «Скрывать 0 в итогах» |
| Строка видна, но итог не изменился | Не задана ли она как неучитываемая справочная строка |
| Сумма отличается от ручного расчёта | Компоненты формулы, уровень цен, скобки и округление |
| Локальный и сводный итоги отличаются | Уровень учёта затрат: строка за итогом локальной сметы сама по себе не подтверждает её учёт в сводном документе |
По справке затраты, заданные за итогом локальной сметы в этом разделе, не учитываются в объектной смете и сводном расчёте. Проверьте их отдельно на каждом уровне, а не добавляйте повторно без основания. Для обычного начисления налога предусмотрена отдельная инструкция.
Частые вопросы
Нужно ли начислять компенсацию каждому подрядчику на УСН?
Нет. Режим налога по конкретной операции, договор, применимый порядок расчёта и состав исходных цен важнее названия налогового режима. Сначала установите эти условия, затем решайте вопрос об отдельной строке.
Можно ли взять формулу компенсации из старой сметы?
Только после проверки основания, периода, состава и уровня цен каждого слагаемого. Ставка и доли затрат из старого документа не становятся применимыми к новой смете только потому, что программа принимает формулу.
Попадёт ли строка из локальной сметы в сводный расчёт?
По справке программы строка, введённая за итогом локальной сметы в разделе лимитированных затрат, не учитывается в сводном расчёте. Сверьте итог локального и сводного документа отдельно.
ГРАНД-Смета принадлежит своему правообладателю, Сметрикс с ним не связан.
Нормативная база и источники
- ФНС России: Налоги 2026 Режим НДС при УСН, общая и специальные ставки, отсутствие вычета входного НДС при освобождении и специальных ставках.
- Справка ГРАНД-Сметы: Лимитированные затраты Порядок добавления строки и формулы, раскрытие формул, отображение итогов, уровень локальной и сводной сметы; четыре иллюстрации, версия не указана.