

Короткий ответ
Сметная прибыль в смете это нормативная величина, которую рассчитывают по виду работ от средств на оплату труда рабочих и машинистов в составе прямых затрат. По методике Минстроя норматив выбирают для каждой позиции, а начисленные суммы показывают по разделам и по смете в целом.
Как рассчитать по строке: учебный пример
Учебный пример: допустим, средства на оплату труда рабочих и машинистов в позиции защиты конструкций от коррозии составляют 100 условных единиц. Норматив для этого вида работ по приложению к методике составляет 62 %, значит сметная прибыль позиции равна 62 условным единицам. Числа базы условные и не представляют стоимость конкретного объекта.
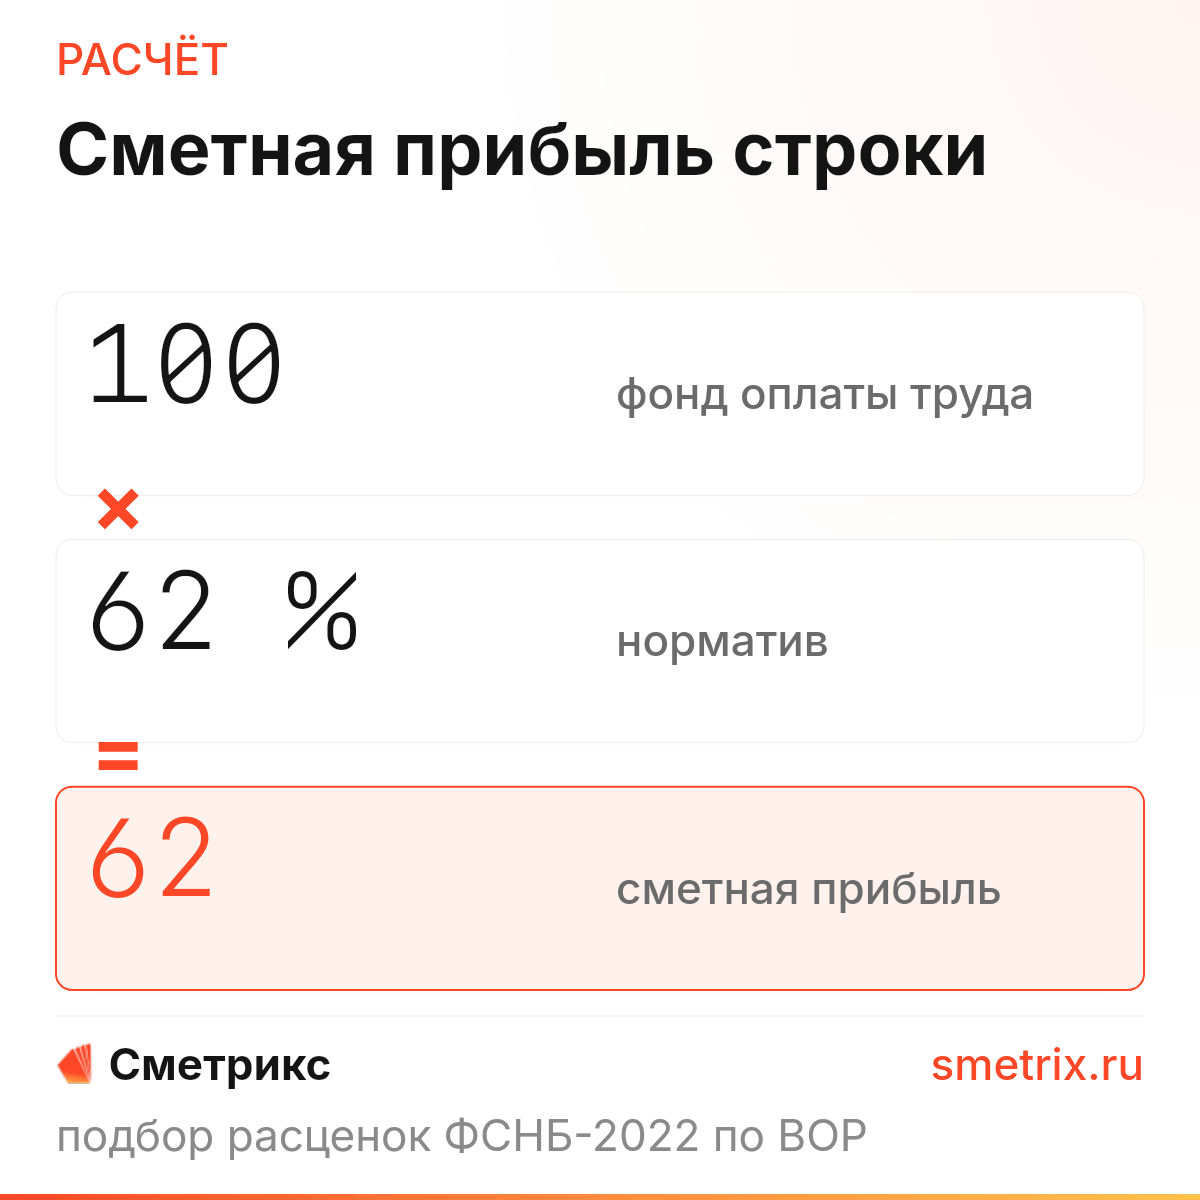
Учебный расчёт позиции
- 80
- условные единицы оплаты труда рабочих
- 20
- условные единицы оплаты труда машинистов
- 62 %
- норматив для защиты конструкций от коррозии
Рабочие и машинисты в примере вместе дают базу 100. Если взять только труд рабочих, получится 49,6 условной единицы: разница 12,4 показывает, почему зарплату машинистов нельзя терять внутри стоимости эксплуатации машин. Если машинистов в позиции нет, в базу попадает имеющаяся оплата труда рабочих.
Для ориентира рассмотрим учебную строку ведомости об огрунтовке металла алкидной грунтовкой. Норма ниже подходит к такому описанию, если состав, способ и материал подтверждены проектом; сама ведомость не заменяет эту проверку.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
13-03-002-03 Огрунтовка металлических поверхностей за один раз: грунтовкой алкидной
ГЭСН · ФСНБ-2022
Огрунтовка металлических поверхностей за один раз: грунтовкой алкидной
ГЭСН · ФСНБ-2022Норма описывает огрунтовку металлических поверхностей алкидной грунтовкой; состав и условия сопоставляют с ведомостью.
Состав работ
- 1. Подготовка окрасочных агрегатов.
- 2. Приготовление грунтовочных составов.
- 3. Нанесение грунта.
- 4. Промывка, очистка окрасочных агрегатов и шлангов.
- 5. Контроль качества.
Ресурсы и расход · 7
на 100 м²- 1-100-47 Средний разряд работы 4,7 5,31 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 0,01 маш.-ч
- 91.06.05-011 Погрузчики одноковшовые универсальные фронтальные пневмоколесные, номинальная вместимость основного ковша 2,6 м³, грузоподъемность 5 т 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 91.21.01-012 Агрегаты окрасочные высокого давления для окраски поверхностей конструкций, мощность 1 кВт 1,12 маш.-ч
- 14.4.01.01 · группа ресурса Грунтовки на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде 0.01 т
- 14.5.09.11 · группа ресурса Растворители 0.002 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Следующая операция может быть окраской огрунтованного металла пентафталевой эмалью. Её учитывают отдельной позицией при наличии в ведомости и проекте, проверяя состав и материал.
Стоимость в текущих ценах
Стоимость
₽
- Оплата труда рабочих
- Эксплуатация машин
- в том числе оплата труда машинистов
- Материалы
Прямые затраты на измеритель нормы без накладных расходов, сметной прибыли и НДС.
13-03-004-20 Окраска металлических огрунтованных поверхностей: эмалью пентафталевой
ГЭСН · ФСНБ-2022
Окраска металлических огрунтованных поверхностей: эмалью пентафталевой
ГЭСН · ФСНБ-2022Норма описывает окраску огрунтованных металлических поверхностей пентафталевой эмалью; применимость проверяют по проекту.
Состав работ
- 1. Подготовка окрасочных агрегатов.
- 2. Приготовление состава.
- 3. Нанесение окрасочного состава.
- 4. Промывка, очистка окрасочных агрегатов и шлангов.
- 5. Контроль качества.
Ресурсы и расход · 7
на 100 м²- 1-100-35 Средний разряд работы 3,5 2,13 чел.-ч
- 91.06.03-060 Лебедки электрические тяговым усилием до 5,79 кН (0,59 т) 0,01 маш.-ч
- 91.06.05-011 Погрузчики одноковшовые универсальные фронтальные пневмоколесные, номинальная вместимость основного ковша 2,6 м³, грузоподъемность 5 т 0,01 маш.-ч
- 91.14.02-001 Автомобили бортовые, грузоподъемность до 5 т 0,01 маш.-ч
- 91.21.01-012 Агрегаты окрасочные высокого давления для окраски поверхностей конструкций, мощность 1 кВт 0,65 маш.-ч
- 14.4.04.08 · группа ресурса Эмали 0.009 т
- 14.5.09.11 · группа ресурса Растворители 0.0014 т
Прямые затраты без накладных расходов, сметной прибыли и налога на добавленную стоимость
- Оплата труда рабочих
- —
- Эксплуатация машин
- —
- Материалы
- —
Оплата труда рабочих 0% Эксплуатация машин 0% Материалы 0%
Расчёт стоимости
—₽
за 100 м²
Выберите регион и квартал
По индексам ≈ ₽
Как посчитано
Ресурсы без цены
Из чего состоит база начисления
Пункты 11, 13 и 14 методики, утверждённой приказом Минстроя от 11.12.2020 № 774/пр, связывают прибыль позиции с нормативом вида работ и средствами на оплату труда в прямых затратах. В базу входят оплата труда рабочих-строителей или пусконаладочного персонала и оплата труда машинистов по позиции. Это база для начисления, а не вся стоимость позиции.
| Что проверить | Как использовать при расчёте |
|---|---|
| Оплата труда рабочих | Включить в базу соответствующей позиции |
| Оплата труда машинистов | Выделить из затрат на эксплуатацию машин и включить в базу |
| Материалы и остальная стоимость машин | Не прибавлять к базе как стоимость материалов или машин целиком |
| Норматив | Выбрать по виду работ для применённой нормы или расценки |
| Начисленная прибыль | Сложить позиции для итога раздела и сметы |
Если в смете указан общий показатель эксплуатации машин, сначала найдите в его составе оплату труда машинистов. Умножение всего показателя на норматив завышает базу, потому что в стоимости эксплуатации есть не только труд. Не прибавляйте зарплату машинистов повторно, если она уже включена в показанную базу.
Как выбрать норматив по виду работ
В приложении к методике норматив привязан к виду работ, а не к общему названию объекта. Поэтому в одной смете могут встретиться разные нормативы: например, приложение указывает 66 % для полов и 62 % для кровель и защиты от коррозии. Для другой позиции нельзя механически переносить процент из соседней строки: сначала определите вид работ по применённой норме.
-
Уточните состав позиции
Сопоставьте работу ведомости с названием и составом нормы. При разных технологиях похожее название строки ещё не подтверждает выбор.
-
Найдите вид работ в приложении
По принятой норме или расценке определите вид работ и соответствующий норматив. Для поиска используйте справочник нормативов НР и СП, затем сверяйте применимую редакцию методики.
-
Проверьте условия применения
Уточните особенности объекта и основания для коэффициентов. Отдельный разбор понижающих коэффициентов НР и СП поможет проверить условия, а не переносить коэффициент между позициями без основания.
-
Начислите по позициям и сложите
Возьмите трудовую базу каждой позиции, примените её норматив и проверьте итоги разделов. При разных нормативах начисление одним средним процентом скрывает, какой вид работ дал расхождение.
Где искать расхождение в итогах
Начинайте с позиции, а не с общего итога. Сравните вид работы, оплату труда рабочих, зарплату машинистов и норматив: так видно, какая именно составляющая изменила результат.
| Признак расхождения | Что проверить |
|---|---|
| Начисление меньше ожидаемого | Не пропущена ли оплата труда машинистов, верно ли определён вид работ |
| Начисление больше ожидаемого | Не включена ли вся эксплуатация машин или материалы в базу; нет ли повторного учёта труда машинистов |
| Разница только в части сметы | Совпадают ли вид работ, норматив и применимые условия у этих позиций |
| Строки сходятся, итог отличается | Все ли позиции включены в сумму раздела и не повторён ли итог раздела |
Проверяйте суммы в одном уровне цен и за один объём работ. Сравнение базы одной позиции с прибылью на другой объём не покажет причину расхождения. Отдельно сохраните основание выбранного норматива и условия коэффициентов, чтобы проверяющий мог повторить расчёт.
Чем сметная прибыль отличается от расходов и результата подрядчика
Сметная прибыль рассчитывается по нормативу от трудовой базы, как показано выше. Накладные расходы также учитываются в смете, но имеют собственную методику и нормативы; подменять один показатель другим нельзя. Прямые затраты, НР и СП занимают разные места в расчёте, поэтому сначала проверяют каждую составляющую, затем итог.
Сметная величина не равна заранее фактической прибыли подрядчика. Фактический результат зависит от договорной выручки и расходов при выполнении работ: даже верное нормативное начисление не определяет итог бухгалтерского учёта. При сопоставлении с договором сначала уточните его условия и состав сравниваемых сумм.
Методика содержит и специальные случаи, включая несерийные строительные машины и применение строительных норм при капитальном ремонте. Для них проверяйте условия соответствующих положений действующей редакции, а не переносите пример обычной позиции без изменений.
Проверка перед выпуском сметы
- Работа и состав нормы соответствуют ведомости и проекту.
- Вид работ и норматив сверены с применимой редакцией приложения.
- В базу включены труд рабочих и труд машинистов без повторения.
- Стоимость материалов и эксплуатации машин целиком не принята за трудовую базу.
- Основания коэффициентов и итоги по позициям сохранены для проверки.
Нормативная база и источники
- Методика сметной прибыли, приказ Минстроя России от 11.12.2020 № 774/пр Пункты с 11 по 14, приложение: база начисления, выбор норматива и норматив для защиты конструкций от коррозии; редакция с изменениями.